|

|

|
|

|

뉴스
빅파마는 왜 20억 달러 가치 항체·ADC 인수를 망설일까
글로벌 제약사, 한국 바이오기업 인수에 신중…문화·언어 장벽 부담
기술력 넘어 시장성 중요, 빅파마 3~5년 뒤 수요 파악해야
일본 AMED, VC 투자액 최대 2배 지원으로 신약개발 자금 확보
미국 NewCo·플립으로 투자유치 확대…최대 1억5000만 달러 목표
기술력 넘어 시장성 중요, 빅파마 3~5년 뒤 수요 파악해야
일본 AMED, VC 투자액 최대 2배 지원으로 신약개발 자금 확보
미국 NewCo·플립으로 투자유치 확대…최대 1억5000만 달러 목표
허지수, 권혁진 기자 │ suhjs0721@yakup.com

입력 2026-10-30 06:00 수정 2026.10.30 06:01


|
|
글로벌 빅파마가 20억 달러 가치의 항체와 ADC 자산에도 인수를 망설일 수 있다는 분석이 나왔다. 기술력이 뛰어나더라도 인수 후 통합(PMI) 과정에서 발생하는 문화와 언어 장벽이 인수합병(M&A)의 걸림돌이 될 수 있다는 것.
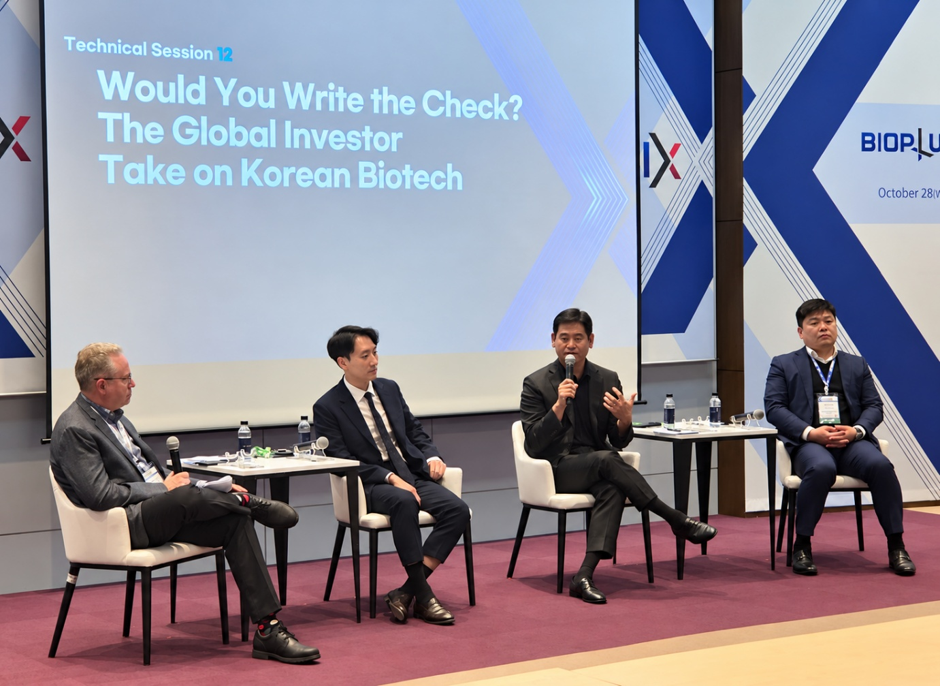
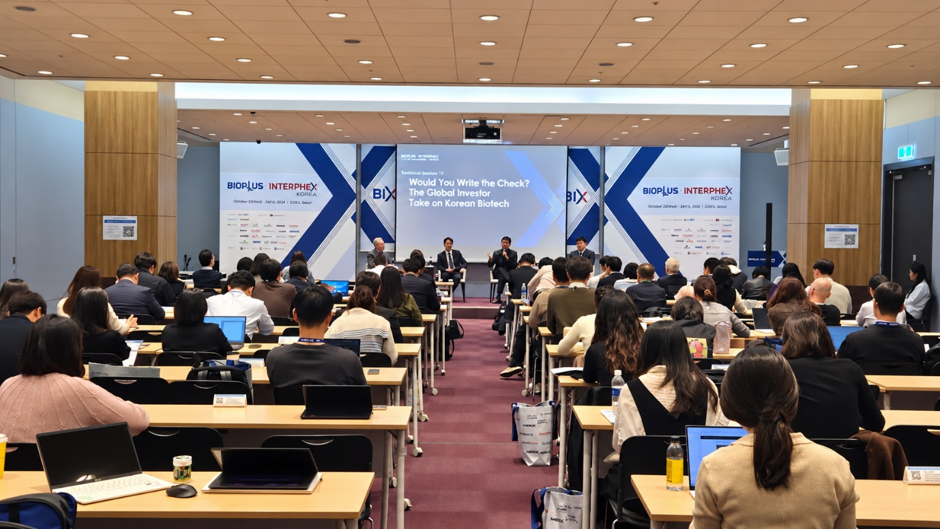
이 같은 논의는 29일 서울 코엑스에서 열린 ‘바이오플러스-인터펙스 코리아 2026(BIX 2026)’ 기술 세션 ‘당신이라면 투자하시겠습니까? 글로벌 투자자가 바라본 한국 바이오산업(Would You Write the Check? The Global Investor Take on Korean Biotech)’에서 나왔다.
조슈아 베를린(Joshua Berlin) 바이오센추리 기업제휴·사업개발 총괄이 좌장을 맡았다. 패널에는 벤자민 김(Benjamin Kim) 플레이그라운드 글로벌 파트너, 램버트 국(Lambert Kuk) KB인베스트먼트 최고투자책임자(CIO), 정승욱(Ryan Seungwook Jeong) DCI파트너스 벤처파트너가 참여했다.
베를린 총괄은 “한국에는 계열 최초(First-in-Class) 신약 후보물질을 보유한 유망한 초기 바이오기업이 많다”며 “서구권 제약사와 투자자들의 관심이 높아지면서 한국은 국경 간 투자에서 중요한 시장으로 떠올랐다”고 평가했다.
“우수한 기술도 인수 주저”…PMI·지배구조가 M&A 변수
램버트 국 CIO는 “글로벌 빅파마가 10억~20억 달러 가치의 뛰어난 항체나 ADC 기술을 보더라도 인수를 주저할 수 있다”며 “인수 후 통합(PMI)이 어렵기 때문이며, 가장 큰 문제는 문화와 언어”라고 말했다.
그는 국내에 10억~20억 달러 가치의 항체나 ADC 자산을 단독 인수할 자본을 갖춘 기업이 많지 않다고도 설명했다.
그는 글로벌 M&A 가능성을 높이기 위한 방안으로 한국과 해외에 연구개발 거점을 분산하는 ‘듀얼 랩(Dual Lab)’ 전략을 제안했다. 한국에서 초기 연구와 후보물질 발굴을 수행하고, 미국이나 유럽에는 별도 연구개발 또는 생산 거점을 구축하는 방식이다.
국 CIO는 “한국에서 초기 연구를 수행하면서 미국 보스턴이나 서유럽에 별도 연구개발 거점을 구축하면 글로벌 기업이 인수 후 조직을 통합하기 수월해진다”며 “한국의 연구 역량을 유지하면서 글로벌 인력과 사업 운영체계를 확보하는 것이 중요하다”고 설명했다.
벤자민 김 파트너는 한국과 미국 자본시장의 차이가 투자 회수 전략에도 영향을 미친다고 분석했다.
김 파트너는 “코스닥은 한국 바이오기업의 자금 조달과 투자 회수에 중요한 시장”이라면서도 “미국에서는 나스닥에 상장하더라도 거래량이 부족하면 VC가 지분을 매각하기 어렵고, IPO가 곧 투자 회수를 의미하지는 않기 때문에 M&A가 중요한 회수 경로가 된다”고 말했다.
글로벌 투자와 M&A 협상에서는 투자자별 지분 현황을 정리한 지분구조표(cap table)도 중요하다. 김 파트너는 한국 바이오기업의 복잡한 주주구조가 글로벌 투자 과정에서 검토 부담을 높일 수 있다고 지적했다.
정승욱 벤처파트너는 한국과 일본의 기업 지배구조 차이에 주목했다. 일본과 미국에서는 VC가 상당한 지분을 확보하고 경영에 적극적으로 참여하는 반면, 한국은 창업자 중심의 경영구조가 상대적으로 강하다는 설명이다.
정 벤처파트너는 “일본과 미국에서는 VC가 기업 경영과 주요 의사결정에 깊이 관여하는 경우가 많지만 한국은 지배구조와 투자 관행이 다르다”며 “한국에서는 기술이전이나 IPO 등 긍정적인 이벤트가 가시화된 후기 단계 기업에 투자하는 것이 투자 회수의 불확실성을 줄이는 전략이 될 수 있다”고 말했다.
“기술만으론 부족”…빅파마 3~5년 뒤 수요 읽어야
벤자민 김 파트너는 “기술만으로는 멀리 갈 수 없다”며 “반드시 시장을 이해해야 한다”고 강조했다.
김 파트너는 신약 후보물질의 기술적 차별성뿐 아니라 환자군 규모, 매출 잠재력, 유사 기업의 기업가치와 M&A 거래 사례를 종합적으로 검토해야 한다고 설명했다.
김 파트너는 “글로벌 투자자를 설득하려면 시장에서 어떤 기업가치를 인정받을 수 있는지 설명해야 한다”며 “환자 수가 충분하고 상업화 이후 실질적인 매출을 창출할 수 있는 시장을 선택하는 것이 중요하다”고 말했다.
램버트 국 CIO도 연구자의 전문성과 보유 기술만으로 창업하기보다 글로벌 기업의 미래 수요를 먼저 파악해야 한다고 강조했다.
국 CIO는 “매년 약 20개 다국적 제약사의 파이프라인을 분석한다”며 “3~5년 뒤 글로벌 제약사가 필요로 할 자산을 미리 파악하고, 그 수요에 맞춰 신약 후보물질을 발굴하고 개발하는 것이 중요하다”고 말했다.
과학적 데이터가 우수하더라도 관심을 보이는 기업이 제한적이라면 기술이전과 M&A 가능성도 낮아질 수 있다는 지적도 나왔다.
벤자민 김 파트너는 표적단백질분해(TPD) 신약개발 기업 프레이저테라퓨틱스 투자 경험을 소개했다. TPD는 질환 관련 표적 단백질을 세포 내 분해 기전을 이용해 선택적으로 제거하도록 유도하는 기술이다. 플레이그라운드 글로벌은 프레이저테라퓨틱스의 500억원 규모 상장 전 지분투자(Pre-IPO)에 신규 리드 투자자로 참여했다.
그는 “3년 전 프레이저를 처음 만났을 당시 한국은 주요 투자 대상 지역이 아니었다”며 “그러나 회사가 지속적으로 미국 투자자와 접촉했고, 연구개발 데이터와 글로벌 빅파마 협력 성과를 확인하면서 투자 확신을 갖게 됐다”고 밝혔다.
김 파트너는 이후 한국을 정기적으로 방문해 데이터를 검토했으며, 국내외 투자 구조의 차이를 조율하는 데도 상당한 시간이 필요했다고 설명했다.
그는 “글로벌 빅파마가 현금흐름할인법(DCF)으로 산출한 가치의 2배 이상을 지불하는 경우도 있다”며 “CEO는 실제 M&A 시장에서 기업가치가 어떻게 평가되는지 이해해야 한다”고 말했다.
베를린 총괄은 로슈그룹 제넨텍이 한미약품의 신약 후보물질 HM17321을 도입하면서 지급하기로 한 1억9000만 달러의 선급금을 대표적인 글로벌 기술이전 사례로 언급했다. HM17321은 체중 감량과 근육 보존을 동시에 목표로 개발 중인 UCN2 유사체다.
베를린 총괄은 “글로벌 빅파마들이 특허만료에 따른 매출 감소에 대응하기 위해 새로운 자산을 적극적으로 찾고 있다”며 “한국 바이오기업이 국경 간 거래에서 차지하는 중요성도 높아지고 있다”고 설명했다.
“日 AMED, VC 투자액 최대 2배 지원”…한국 신약의 일본 진출 전략
정승욱 벤처파트너는 일본 의료연구개발기구(AMED)의 창약 벤처 생태계 강화사업을 활용한 신약개발 자금 조달 방안을 소개했다.
이 사업은 AMED 인증 VC가 지원 대상 연구개발비의 3분의 1 이상을 투자하면 AMED가 최대 3분의 2를 지원하는 제도다.
정 벤처파트너는 “한국의 초기 신약 후보물질을 일본 신규 법인으로 기술이전하고, VC가 200만 달러를 투자하면 AMED 지원사업을 통해 최대 400만 달러를 추가로 확보하는 구조를 활용할 수 있다”고 설명했다.
정부 보조금은 추가 지분 발행 없이 확보할 수 있어 초기 기업의 지분 희석 부담을 줄일 수 있다.
그는 “일본에 반드시 본사를 설립할 필요는 없으며 일본 자회사를 통해 신약 후보물질의 연구개발을 추진하는 방식도 가능하다”며 “초기 자산에 총 600만 달러는 상당한 규모로, 비임상 연구와 후속 투자유치 준비에 활용할 수 있다”고 말했다.
정 벤처파트너는 “일본에서는 정부 지원과 민간 투자를 결합해 신규 신약개발 법인을 설립하는 모델을 활용하고 있다”며 “한국의 우수한 기술을 일본 법인으로 이전해 개발 자금을 확보하는 방식도 유효한 전략”이라고 강조했다.
“미국 NewCo·플립으로 글로벌 자금 유치”…최대 1억5000만 달러 목표
미국에서는 특정 신약 후보물질 개발을 위해 별도 법인을 설립하는 신규 법인(NewCo) 전략과 미국 법인 중심으로 지배구조를 전환하는 플립(Flip)이 대규모 투자유치 방안으로 제시됐다.
램버트 국 CIO는 아이엠바이오로직스의 이중항체 기술을 도입한 미국 네비게이터 메디신을 사례로 들었다. 네비게이터 메디신은 RA캐피탈과 포비온이 공동 주도한 시리즈 A에서 1억 달러를 유치했다.
국 CIO도 한국의 우수한 신약 후보물질을 기반으로 미국 신규 법인 설립과 글로벌 투자유치를 추진하고 있다. 그는 “현재 T세포 인게이저 분야에서 미국 신규 법인 설립을 추진하고 있다”며 “미국 플립을 통해 1억~1억5000만 달러 규모의 시리즈 A 자금을 유치하고 임상개발을 가속화하는 전략을 검토하고 있다”고 밝혔다.
한국에서 발굴한 신약 기술에 미국의 자본과 전문 경영 역량을 결합해 글로벌 임상개발을 가속화하겠다는 것이다.
벤자민 김 파트너는 “한국 바이오기업의 기술력은 이미 글로벌 시장에서 인정받고 있지만 기술만으로는 충분하지 않다”며 “글로벌 투자자가 원하는 시장과 기업가치를 이해해야 한다”고 강조했다.
[관련기사]
노보홀딩스 “돈 필요할 때만 빅파마 찾지 말라” 한국 바이오에 던진 투자 조언
2026-10-29 12:24
삼성바이오로직스 "이중항체, 정밀 조립이 핵심…제조 난제 해결·개발기간 단축"
2026-10-28 19:40
AI가 깬 신약개발 규모의 법칙 “직원 12명, MSD와 3억4900만 달러 규모 계약”
2026-10-28 15:53
“방사성의약품, 후보물질 좋아도 공급망 없으면 사업화 끝” 글로벌 투자자의 경고
2026-10-28 14:38
"데스밸리 함께 넘자" 바이오플러스-인터펙스 코리아,정부 지원·글로벌 연대 전면에
2026-10-28 11:58
약업신문 공식 SNS 채널 구독


전체댓글 0개
등록된 댓글이 없습니다.
오늘의 헤드라인
-
01 권영희 회장 "약 배송 확대 절대 아냐"…약국... -
02 ‘제약·바이오 AX 대전환 세미나’ 오는 17일 ... -
03 릴리, 미국·글로벌 상업조직 하나로…GLP-1 ... -
04 GSK, '힙사고'로 B형간염 치료 판 흔드나…미... -
05 빅파마는 왜 20억 달러 가치 항체·ADC 인수... -
06 [바이오 1교시] 네 번 항암 실패 끝에 줄어... -
07 바바리안 노르딕, 엠폭스 백신 7.5만 회분 제공 -
08 네오뉴트라, 강남베드로병원과 건기식-의료... -
09 중국 화장품 소비 증가율 9월 소폭 반등 -
10 복지부·중기부, 'K-제약바이오 프론티어기업...