|

|

|
|

|

뉴스
[약업분석] 파미셀, 3분기 외형·수익 동반 퀀텀점프… '바이오메디컬' 신성장 동력 안착
3분기 매출 370억원·영업익 119억원… 전년비 각각 44.1%, 46.5% 급증
압도적 원가 통제력 입증… 3분기 영업이익률 32.27%, 제조업 최상위 수익성 과시
바이오케미컬 '전자소재' 83% 껑충… 세포수탁 등 용역 매출 전년비 대폭 확대
자기자본이익률(ROE) 35.1% 달성… 이자보상배율 166배 돌파하며 재무 건전성 '초우량'
압도적 원가 통제력 입증… 3분기 영업이익률 32.27%, 제조업 최상위 수익성 과시
바이오케미컬 '전자소재' 83% 껑충… 세포수탁 등 용역 매출 전년비 대폭 확대
자기자본이익률(ROE) 35.1% 달성… 이자보상배율 166배 돌파하며 재무 건전성 '초우량'
김홍식 기자 │ kimhs423@yakup.com

입력 2026-11-17 06:00 수정 2026.11.17 06:01


파미셀이 주력인 바이오케미컬 사업부의 확고한 현금 창출력을 바탕으로 바이오메디컬 사업부의 가파른 실적 개선까지 이끌어내며 올해 3분기 '어닝 서프라이즈'를 달성했다.
32%를 상회하는 영업이익률과 35%를 돌파한 자기자본이익률(ROE)을 나란히 기록하며, 외형의 퀀텀점프와 내실 강화라는 두 마리 토끼를 완벽하게 잡아냈다는 평가가 업계 안팎에서 나오고 있다.
|
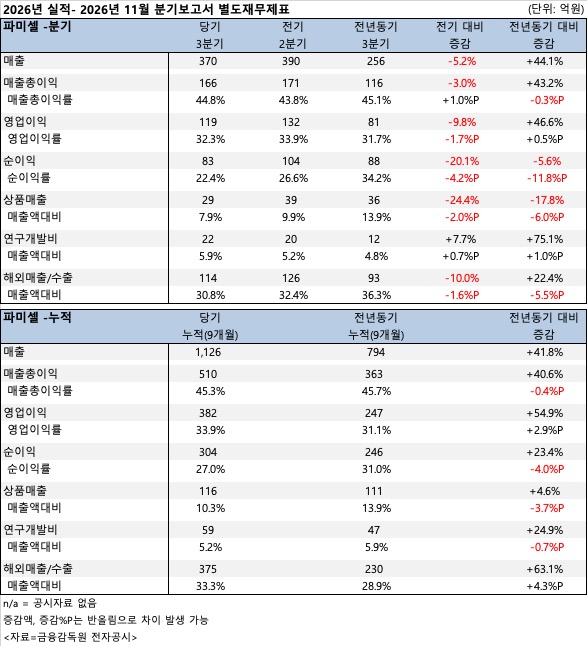
약업신문이 파미셀 분기보고서(별도재무제표 기준) 실적 데이터를 분석한 결과, 파미셀의 올해 3분기 총매출액은 370억원, 영업이익은 119억원으로 집계됐다. 이는 전년동기 대비 매출은 44.1%(114억원), 영업이익은 46.6%(38억원) 각각 수직 상승한 수치다. 사상 최대 실적을 경신했던 직전 2분기(매출 390억원)와 비교하면 매출이 소폭(-5.16%) 숨을 고르며 안정화 단계에 진입했으나, 전년 대비로는 폭발적인 성장세를 굳건하게 방어해 냈다.
수익성 중심의 질적 지표는 더욱 고무적인 양상을 띠고 있다. 파미셀의 3분기 매출총이익은 166억원으로 전년 동기(116억원) 대비 50억원(43.2%) 늘어났다.
전체 매출 대비 원가 비율을 나타내는 매출총이익률은 44.8%를 기록해, 원부자재 인플레이션 기조 속에서도 기업의 원가 통제 시스템이 극도로 정밀하게 작동하고 있음을 입증했다.
이에 따라 도출된 3분기 영업이익률은 32.3%에 달한다. 통상적으로 10%대 영업이익률만 기록해도 우량 기업으로 평가받는 제약·바이오 업계 평균을 훌쩍 상회하며 최상위권의 고수익 구조가 완벽하게 안착했음을 시사하는 대목이다.
|
이번 호실적은 전사 실적의 절대적 비중을 차지하는 바이오케미컬 사업부문이 최전선에서 강하게 견인했다.
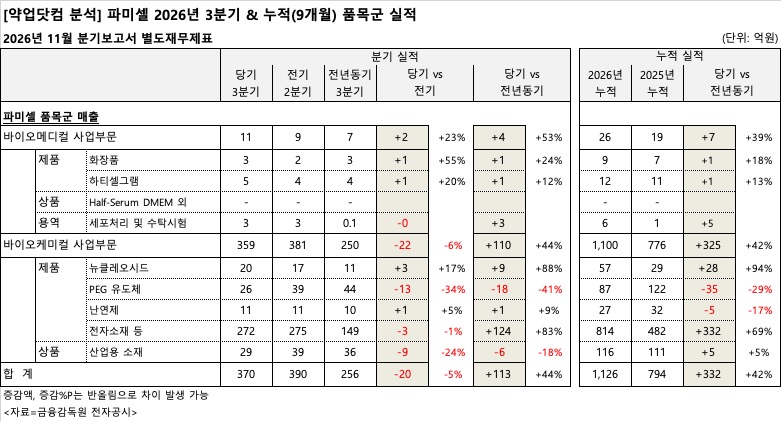
바이오케미컬 사업부의 3분기 단일 매출은 359억 원으로, 전년 동기(250억원) 대비 무려 44% 급증했다. 올해 3분기까지 누적된 매출액만 1100억원을 넘어서며 든든한 캐시카우 역할을 톡톡히 수행 중이다.
세부 품목별로 살펴보면 성장 동력의 이동이 뚜렷하다. 5G 통신망 및 반도체 공정 등에 투입되는 핵심 소재인 '전자소재 등' 제품군이 3분기에만 272억원의 실적을 올려 전년 동기(149억원) 대비 124억원(+83.1%)이나 증가했다.
진단키트 및 차세대 RNA 기반 핵산치료제 원료 물질로 수요가 높은 '뉴클레오시드' 매출 역시 전년 3분기 11억원에서 올해 3분기 20억원으로 88% 급증하며 외형 팽창에 가속도를 붙였다. 반면, 글로벌 mRNA 백신 수요 안정화의 영향을 받은 것으로 풀이되는 'PEG 유도체' 부문은 올해 3분기 26억원을 기록, 전년 동기(44억원) 대비 41% 감소하는 조정기를 거쳤다.
가장 눈여겨봐야 할 대목은 줄기세포 치료제 등을 포괄하는 바이오메디컬 사업부의 약진이다. 바이오메디컬 사업부의 3분기 단일 매출은 11억원으로 전년 동기(7억원) 대비 53% 뛰었다. 이를 통해 올해 누적 매출 26억원을 돌파하며 뚜렷한 실적 기여도를 보이기 시작했다.
간판 품목인 줄기세포 치료제 '하티셀그램'이 3분기 5억원(전년비 +12%)을 기록하며 안정적인 중심추 역할을 해냈고, '화장품' 부문 또한 3억원(전년비 +24%)으로 성장세에 힘을 보탰다. 특히 '세포처리 및 수탁시험' 등 연구 용역 부문의 매출 급증이 돋보인다. 작년 3분기 단 1000만원에 불과했던 용역 매출은 올해 3분기 3억원으로 확대됐다. 직전 분기인 2분기(3억원)에 이어 연속으로 3억원대 중반의 견고한 실적을 창출해 내며 파미셀의 새로운 알짜 수익원으로 전면 부상하고 있다.
|
기록적인 이익 창출력은 회사의 전반적인 재무 체력을 우량 상태로 끌어올렸다.
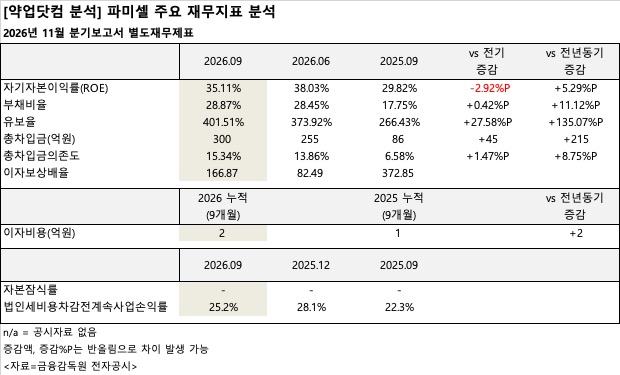
2026년 3분기 말 기준 파미셀의 자기자본이익률(ROE)은 35.11%다. 이는 전년 동기(29.82%) 대비 5.29%p 수직으로 상승한 수치다. 주주가 투자한 자본을 활용해 얼만큼의 순수익을 냈는지를 직접적으로 보여주는 핵심 경영 지표인 ROE가 35%를 상회한다는 것은, 회사가 보유 자본을 업계 최고 수준으로 고도화되고 효율적으로 운용해 막대한 국부를 창출해 내고 있다는 방증이다.
유동성 및 안정성 지표 역시 완벽에 가깝게 통제되고 있다. 3분기 기준 부채비율은 28.87%로 경영계에서 통상적인 '안전지대'로 평가하는 100% 선을 한참 밑도는 탁월한 건전성을 유지했다.
기업이 비상시를 대비하거나 미래 투자를 위해 사내에 비축해 둔 현금성 잉여자금 규모를 뜻하는 유보율은 401.51%를 기록, 전년 동기(266.43%) 대비 대폭 확충됐다. 향후 자체 신약 R&D 임상 진행이나 대규모 원료의약품 위탁개발생산(CDMO) 설비 증설 등 선제적인 공격 투자를 단행할 수 있는 충분한 실탄을 확보한 셈이다.
일각에서 주목할 수 있는 차입금 증가 양상 또한 면밀히 뜯어보면 긍정적인 레버리지 활용으로 분석된다.
3분기 말 기준 총차입금은 300억원으로 전년 동기(86억원) 대비 확대됐다. 하지만 회사 전체 자산 규모에서 차입금이 차지하는 비율인 총차입금의존도는 불과 15.34% 수준에 그쳐 실질적인 재무적 압박 요인이 되지 못한다.
무엇보다 기업이 영업활동을 통해 벌어들인 이익으로 금융 이자 비용을 어느 정도 감당할 수 있는지를 나타내는 '이자보상배율'이 무려 166.87배에 달한다. 산술적으로 166년 치 이자 비용을 단 1년의 영업이익으로 모두 청산할 수 있다는 뜻으로, 사실상 차입에 따른 채무불이행 리스크가 제로(0)에 수렴한다는 것을 명확하게 보여준다.
약업신문 공식 SNS 채널 구독


전체댓글 0개
등록된 댓글이 없습니다.
오늘의 헤드라인
-
01 네오이뮨텍, ‘엔다리’ 미국 직판 반년 만 병... -
02 GLP-2 유사체 단장(短腸) 증후군 신약 EU 허가 -
03 "한국은 글로벌 R&D 다크호스"…혁신 신약 접... -
04 대한약사회, 약사 4명 자격정지 요구…슈도에... -
05 "편의점약 확대보다 안전이 먼저"…약사회, ... -
06 [약업분석] 파미셀, 3분기 외형·수익 동반 ... -
07 제약·바이오 ESG 성적표, '서류' 넘어 '실천... -
08 JW중외제약 “Jwave, 신약 리드 발굴·최적화 ... -
09 [바이오유럽] 사노피 “임상 단계보다 중요한... -
10 챗GPT 화장품 쇼핑, 대형 유통사 '빅4' 독주